




文件列表:
国金证券:宏观经济点评:如果一共只有25bp,甚至没有?-260914.pdf |
下载文档 |
资源简介
>
从2025年初开始,市场习惯用“最后一公里”来描述美国去通胀进程;但从现在回头看,这“一公里”可能永远也无法抵达。对于内生经济而言,美国正在经历的是一轮又一轮的价格扰动接力:1月的机票,2月的服装,3月的汽油,4-5月的金融服务,6-7月的医疗服务,以及8月的通信服务——约四分之三的月度波动最终被后续反向所抵消。每一次单独看,都有足够理由被解释为“暂时性”,但当暂时性因素开始轮流出现,暂时本身就逐渐变成了一种结构。
商品通胀更是无法回到公卫事件前的通缩环境。2020年以来,全球先后经历公卫事件、俄乌战争、全面关税以及中东冲突的冲击。当新冲击到来的间隔短于旧冲击的消化时间,单次冲击即使不是永久性的,商品端通胀也可能长期表现得更永久。好在对于商品消费而言,美国的利率“足够有限制性”,以至于需求端并未带来更高通胀水平。
当越来越多分项开始以不同时间、不同节奏对总通胀形成边际贡献,其持续性正在变得更加难以判断。对于联储而言,这种通胀比2022年更难处理:2022年的政策紧缩方向非常清楚;今天的问题则是通胀没有高到迫使联储连续加息,却又足够顽固——处在无法宣布胜利(继续降息),却又不甘承认失败的
加载中...
已阅读到文档的结尾了

新年钜惠,五折加入!!!
更多>>本类相关报告
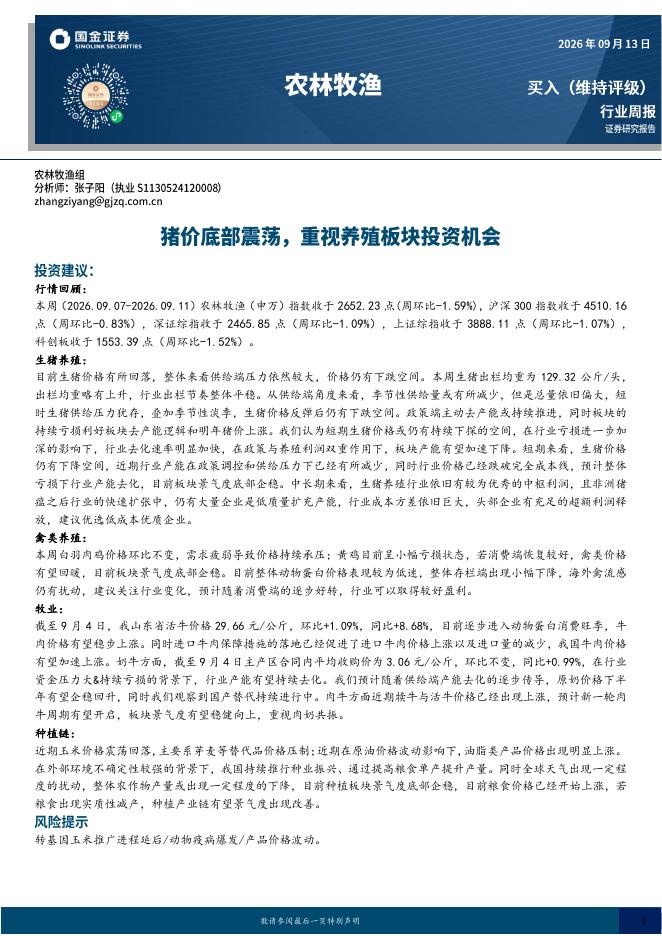
2026-09-14 更新 14 页

2026-09-14 更新 3 页
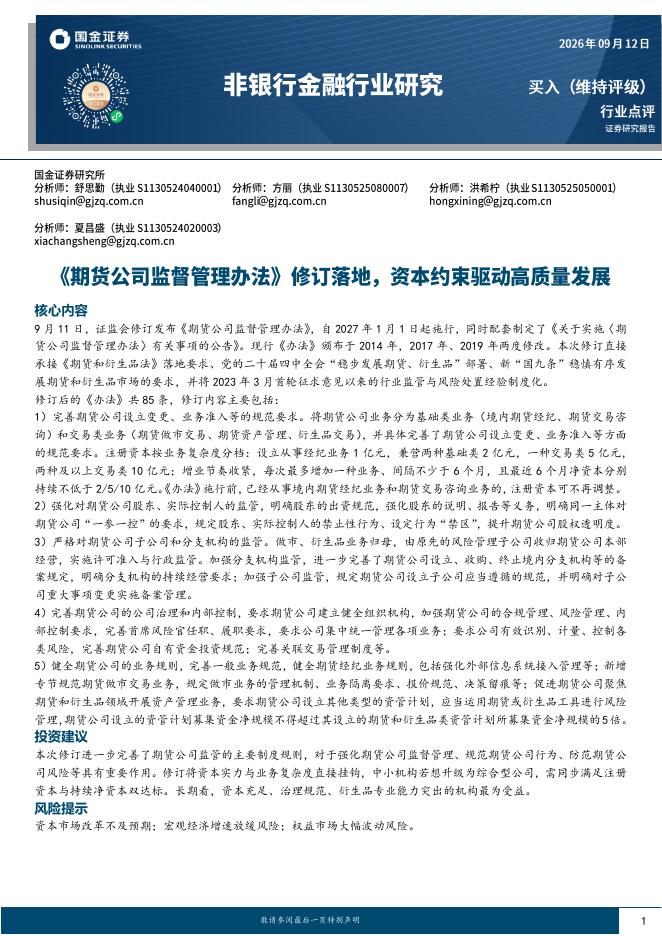
2026-09-14 更新 3 页
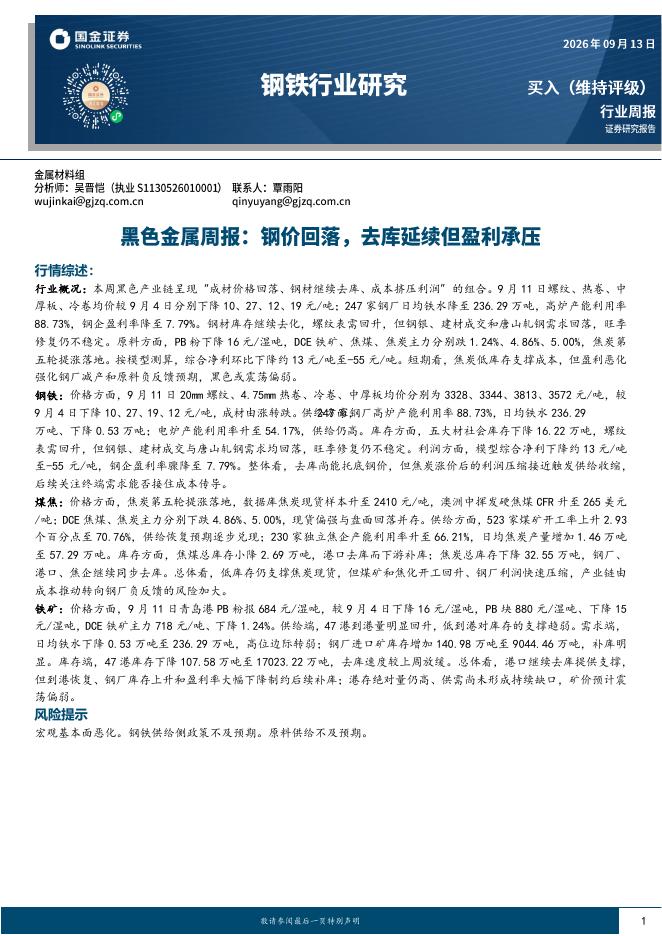
2026-09-14 更新 14 页
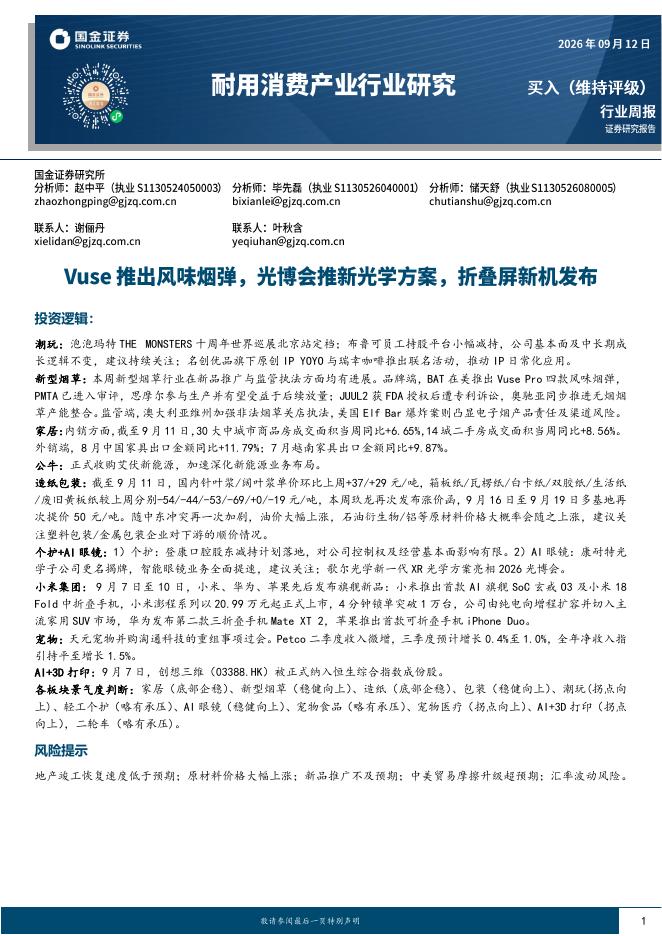
2026-09-14 更新 23 页