




文件列表:
国海证券:中国交建(601800)-2021年报点评:稳健增长符合预期,“大交通”+“大城市”基本盘稳固.pdf |
下载文档 |
资源简介
>
中国交建(601800)事件:中国交建发布2021年年报:2021年公司实现营业收入6,856.39亿元,同比增长9.25%;归属于上市公司股东的净利润179.93亿元,同比增长11.03%。投资要点:营收稳健增长,表现符合预期。2021年公司业绩增长稳健,全年实现营收6,856.39亿元。其中,基建建设业务营收达6,074.12亿元,同比增速8.49%,受原材料价格上涨影响,基建建设业务毛利率水平为11.31%,较2020年略有下降。受大型综合性项目和业务转型的推动,基建设计业务、疏浚业务和其他业务维持快速增长,同比增速分别为18.99%、12.66、24.61%。2021年公司归母净利润为179.93亿元,同增11.03%,增速与营收增速较为一致。公司整体新签合同额为12,679.12亿元,同比增长18.85%。细分看,基建建设业务、基建设计业务、疏浚业务和其他业务分别为11,253.68亿元、445.08亿元、873.01亿元、107.35亿元。“大交通”+“大城市”基本盘稳固、REITs助力规模化发展。2021年全年基建投资表现平淡,新增专项债为基建投资的主要拉动因素。公司在道
加载中...
已阅读到文档的结尾了

新年钜惠,五折加入!!!
更多>>
本类相关报告
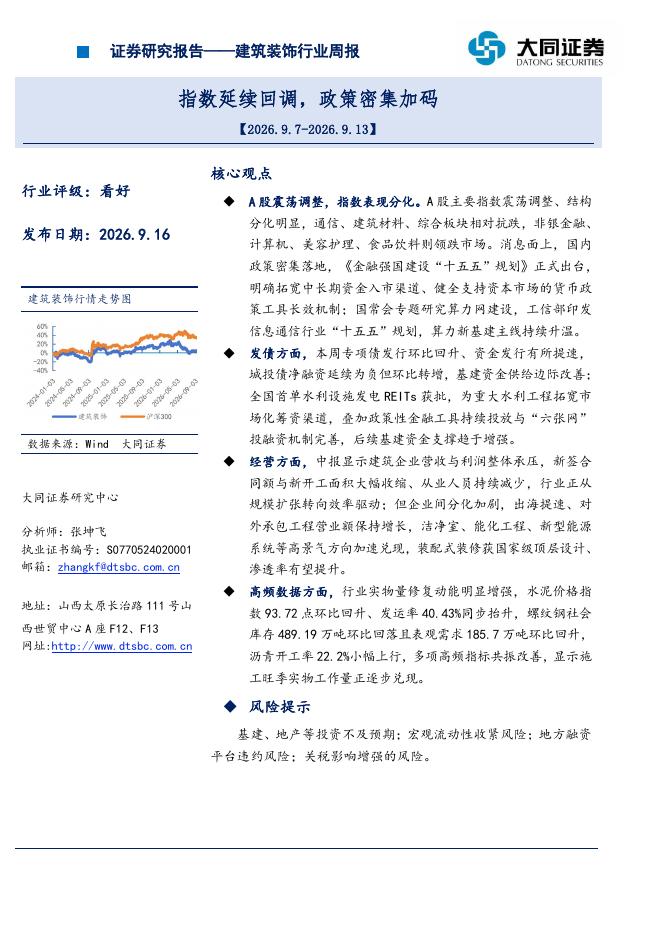
2026-09-17 更新 13 页

2026-09-17 更新 5 页

2026-09-17 更新 20 页
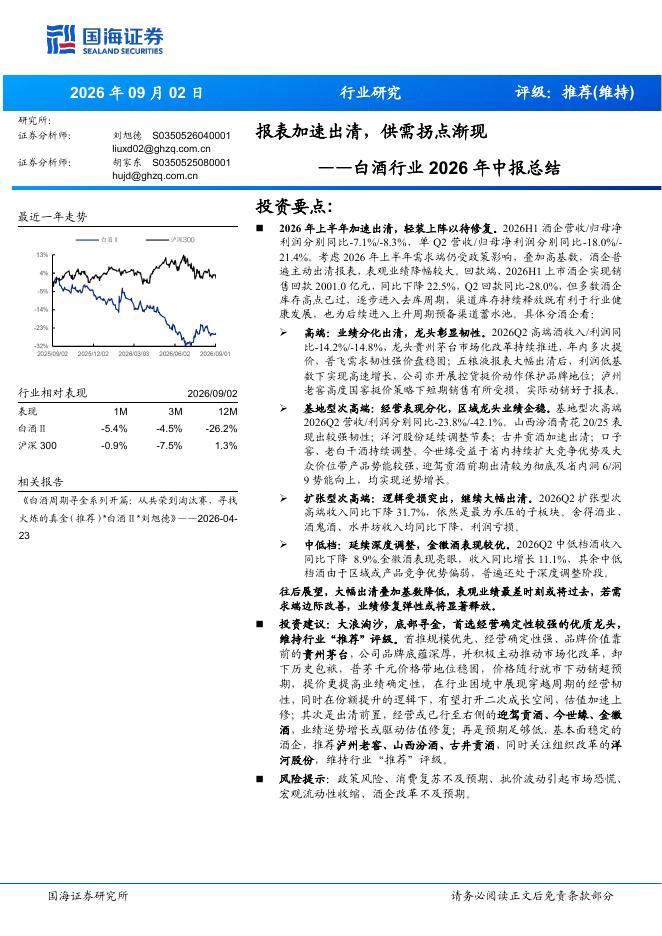
2026-09-17 更新 17 页
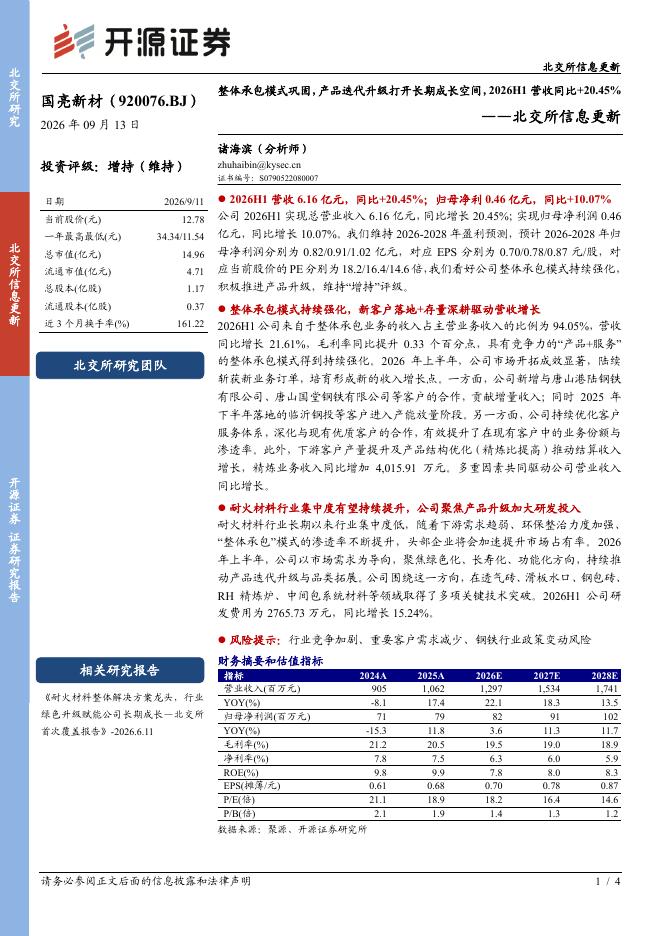
2026-09-17 更新 4 页